2026年全球新能源汽车测试设备市场规模预计达285亿元 需求持续高涨背后的产业驱动力
随着全球新能源汽车产业进入爆发式增长阶段,从整车制造到核心零部件研发,每一环节都对测试设备提出了更高要求。最新行业预测显示,到2026年,全球新能源汽车测试设备市场规模将达285亿元,2022—2026年复合增长率超过20%。新能源汽车生产测试设备作为保障车辆安全、性能与可靠性的关键支撑,正迎来前所未有的发展机遇。本文将从市场现状、驱动因素、设备分类与未来趋势等维度,解析这一高增长赛道的核心逻辑。
一、需求持续高涨:市场规模迈向285亿元
新能源汽车测试设备涵盖从研发验证到下线检测的完整链条。根据行业机构统计,2022年全球新能源汽车测试设备市场规模约为130亿元,2023年增至160亿元左右,预计到2026年将攀升至285亿元。其中,中国作为全球最大的新能源汽车生产国和消费国,占据约45%的市场份额,欧洲和北美紧随其后。市场需求的持续高涨,主要源于以下三点:
- 新能源汽车产销两旺:2023年全球新能源汽车销量超过1400万辆,渗透率突破18%,直接拉动了生产线测试设备的采购。
- 技术迭代加速:电池能量密度提升、800V高压平台普及、智能驾驶功能复杂化,使得传统测试设备无法满足新需求,催生大量更新换代。
- 法规与标准趋严:各国政府加强电动汽车安全、续航、电磁兼容等强制检测,车企和零部件供应商必须配置更完善的测试系统。
二、新能源汽车生产测试设备:分类与关键环节
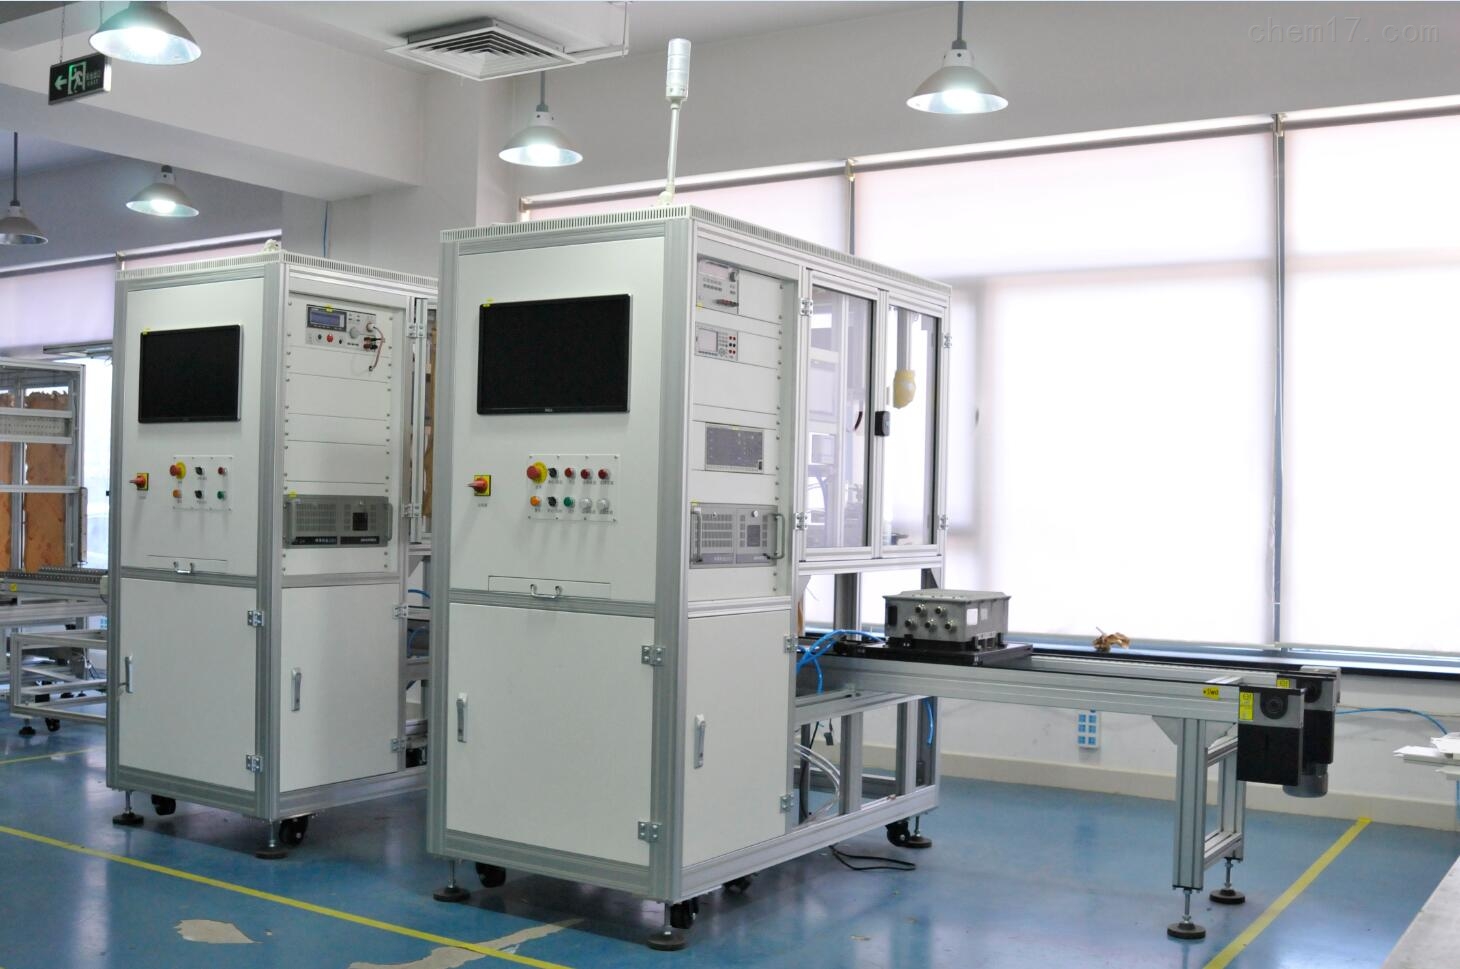
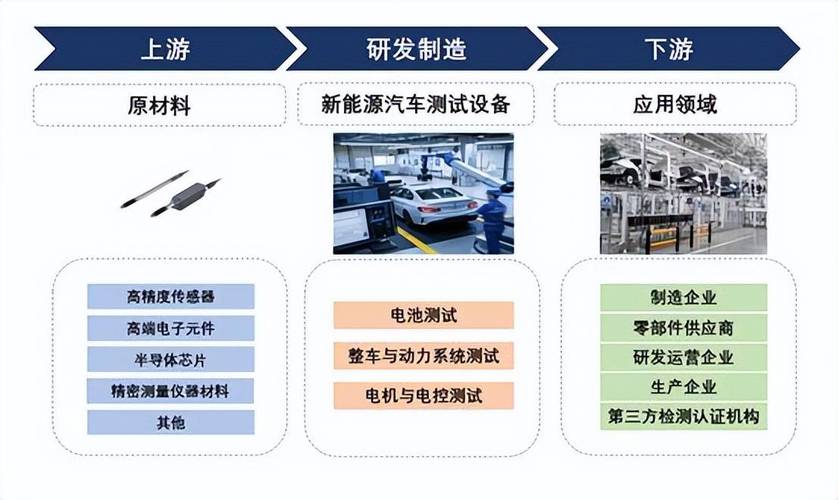
新能源汽车生产测试设备主要应用于整车制造和零部件生产两大场景,可分为以下几类:
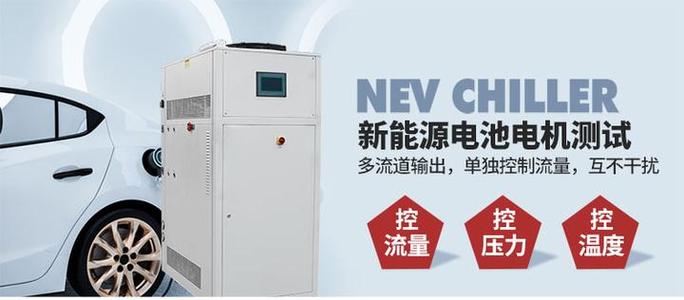
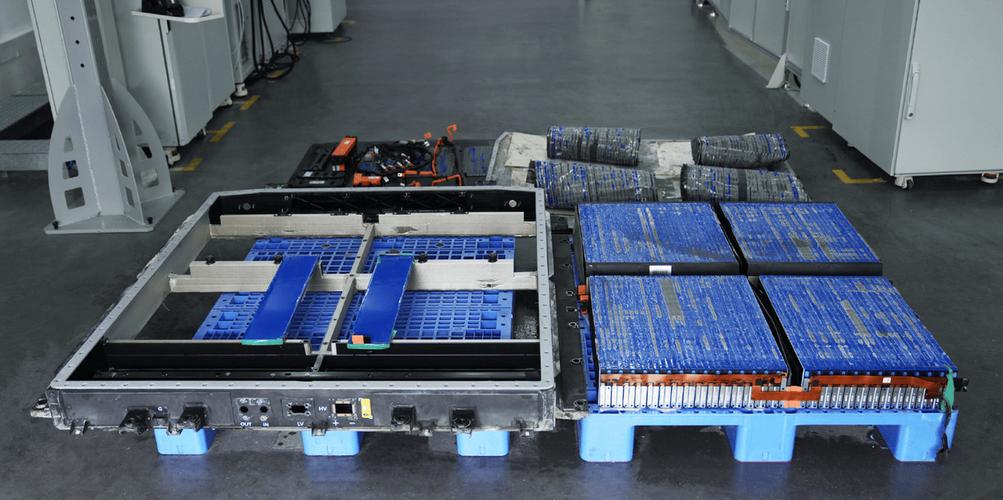
- 电池测试设备
- 电芯/模组充放电测试系统、电池管理系统测试、热失控预警测试、气密性检测等。
- 需求占比最高,约占整体市场的40%。
- 电机与电控测试设备
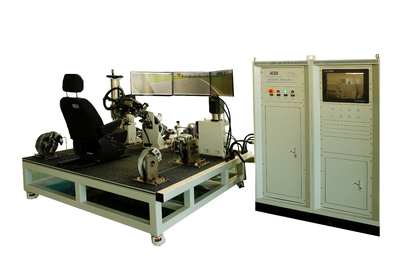
- 电机性能台架、控制器功能测试、NVH测试、效率Map测试等。
- 随着多合一电驱总成流行,测试设备向集成化、高转速方向发展。
- 整车下线检测设备
- 四轮定位、ADAS标定、高压安全检测、绝缘耐压测试、充电功能测试等。
- 每条新能源整车产线需配置多套检测系统,单线投资可达数千万元。
- 充电与基础设施测试设备
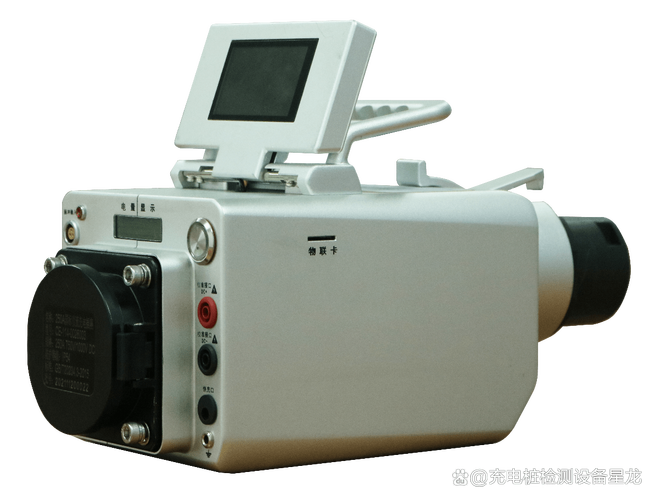
- 交流/直流充电桩测试、车桩互操作性测试、通讯协议一致性测试等。
- 伴随充电网络扩张,该细分领域增速显著。
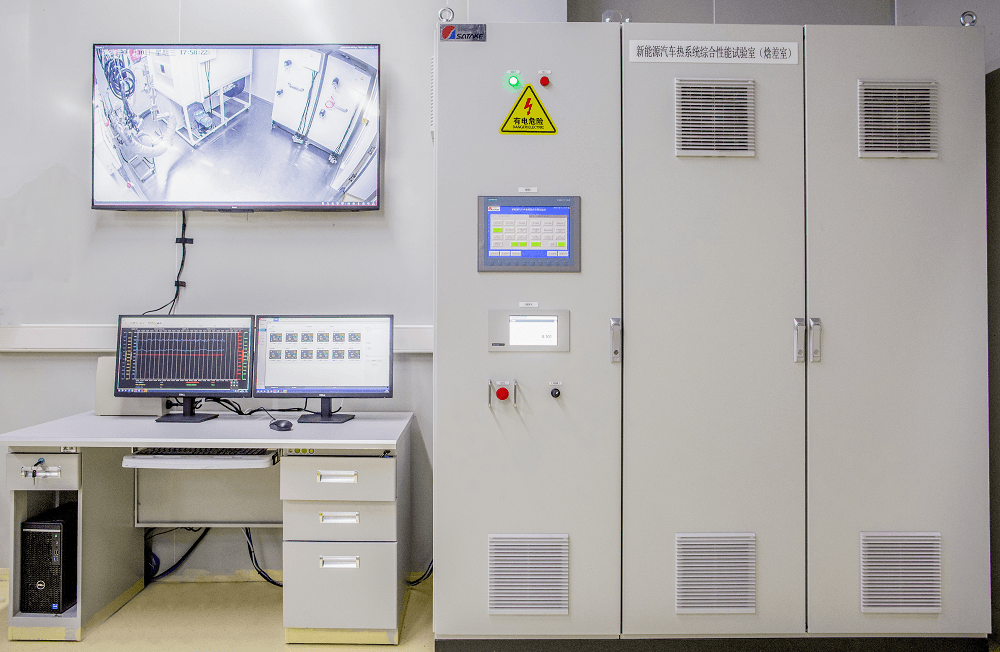
- 环境与可靠性测试设备
- 高低温湿热试验箱、振动台、盐雾试验箱、防水防尘测试等。
三、需求高涨背后的产业驱动力分析
1. 新能源汽车渗透率快速提升
全球主要经济体纷纷设定禁售燃油车时间表,中国、欧洲、美国通过购车补贴、碳排放法规等措施推动电动化。主机厂加速产能扩张,每条新产线都必须配套测试设备,直接拉动需求。
2. 技术创新带来测试复杂度跃升
新能源汽车从一开始就高度电子化、智能化,其测试项目远多于传统燃油车。例如,电池包需要模拟数千次充放电循环,电驱系统需要在高转速下测试效率与可靠性,智能驾驶需要完成海量场景验证。这些新技术客观上增加了测试设备的种类和单价。
3. 规模化生产对测试效率提出更高要求
当单一车型年产量达到数十万辆,传统人工或半自动测试已无法满足节拍。自动化测试线、在线检测系统、数据追溯平台成为刚需。领先设备商推出集成MES系统的测试方案,可实现100%全检和实时数据上传,进一步推高了市场价值。
4. 政策与标准驱动
联合国WP.29法规、中国GB 38031《电动汽车用动力蓄电池安全要求》等标准不断升级。新标准往往要求增加测试项目和频次,刺激设备更新采购。
5. 后市场与研发投入增加
除了生产环节,车企和电池厂研发中心同样需要大量测试设备。新车型开发周期从36个月压缩至24个月,研发测试强度成倍增长,形成对高端测试设备的持续需求。
四、竞争格局与国产化机遇
全球新能源汽车测试设备市场长期由国际巨头主导,如AVL、英特佩斯、爱斯佩克、ESZ等。但在中国这一最大市场,国产设备商借助快速响应和成本优势正在崛起。部分企业已在电池测试、电机台架等领域实现替代,并进入外资车企供应链。未来随着285亿元市场规模的释放,国产化率有望从当前不足40%提升至60%以上。
投资热点方面,资本正密切关注高精度电池测试系统、碳化硅电驱测试台、自动驾驶数据回注测试设备等细分方向。具备软硬件一体化能力和数据闭环解决方案的厂商将获得超额增长。
五、未来挑战与趋势展望
挑战:
- 设备标准不统一,跨品牌互联互通困难;
- 高技能测试人才短缺;
- 快速迭代导致设备折旧压力大。
趋势:
1. 高功率化与高精度化:800V及以上平台要求测试设备耐压等级和测量精度同步提升。
2. 数字化与智能化:数字孪生、AI缺陷诊断将融入测试系统,提高预测性维护与测试效率。
3. 集成化与模块化:一台设备兼容多种测试项目,减少占地面积和切换时间。
4. 服务化转型:设备厂商从卖设备转向提供测试服务,按测试数据量收费。
5. 全球化布局:中国设备商跟随电池厂和车企出海,在海外建立服务网络。
##
2026年全球新能源汽车测试设备市场规模达285亿元,既是产业高速发展的缩影,也是技术升级和品质保障的必然结果。新能源汽车生产测试设备不再是简单的辅助工具,而是决定产品能否安全、高效、规模化量产的核心要素。对设备企业而言,唯有紧跟电驱动、智能驾驶、高压快充等前沿方向,提供高可靠性、高性价比、数据互联的测试方案,才能在这轮持续高涨的需求中占据先机。未来五年,这一赛道将诞生一批新的行业龙头,值得产业界与投资者高度关注。
如若转载,请注明出处:http://www.51lanyou.com/product/41.html
更新时间:2026-10-01 15:29:45